Renditevorsprünge von Staatsanleihen anderer Länder gegenüber Deutschland erscheinen verlockend. Eine Szenarioanalyse zeigt jedoch, dass der Renditevorteil von Frankreich, Italien und Spanien nur dünn ist. „Wer Anleihen dieser Länder kauft, wettet darauf, dass sie stabil bleiben”, sagt Mathias Beil, Leiter Private Banking bei der Sutor Bank. „Ein gehöriges Maß an Risiko wird also mitgekauft.” Denn gehe es in die andere Richtung, sehe die Rechnung anders aus: „Weitet sich der Abstand zu Bundesanleihen um 50 Basispunkte aus, kostet das rund vier Prozent beim Kurs und damit doppelt so viel, wie eine Einengung um 25 Basispunkte einbringt”, erklärt Beil. Spaniens Jahresertrag wäre in einem solchen Szenario nahezu vollständig aufgezehrt.
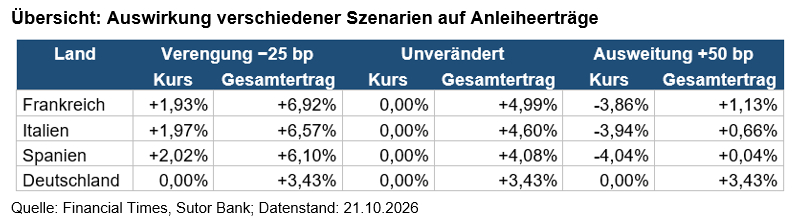
Zehnjährige Staatsanleihen aus Frankreich rentieren derzeit mit 4,99 Prozent, italienische mit 4,60 Prozent, spanische mit 4,08 Prozent. Die deutsche Bundesanleihe liegt bei 3,43 Prozent. „Der Abstand ist eine Risikoprämie. Steigt sie, ist der Vorsprung schnell aufgezehrt”, so Beil. Die Analyse rechnet mehrere Szenarien auf Basis der Marktdaten vom 21. Oktober 2026 für einen Anlagehorizont von einem Jahr durch. Dabei wird der Renditeabstand der europäischen Anleihen zur deutschen Bundesanleihe gleicher Laufzeit ausgewertet. „Das ist der Preis, den Anleger für das zusätzliche Risiko gegenüber Deutschland verlangen”, sagt Beil.
Diese Spreads steigen, wenn Zweifel an der Tragfähigkeit der Staatsfinanzen wachsen, etwa bei steigenden Defiziten, verfehlten Haushaltszielen, Herabstufungen durch Ratingagenturen, Regierungskrisen oder Wahlen mit unsicherem Ausgang. Auch eine allgemeine Flucht aus riskanten Anlagen oder ein großes Anleiheangebot treiben die Spreads nach oben. Der Spread sinkt, wenn Haushalte konsolidiert werden, die Wirtschaft wächst, Ratings verbessert werden oder die Europäische Zentralbank signalisiert, dass sie ungeordnete Zinsanstiege einzelner Länder nicht hinnehmen wird.
Wer in Anleihen dieser Länder investiert, möchte keine Veränderungen der Spreads oder bestenfalls sogar eine Verringerung. „Für eine Einengung des Abstands zu Bundesanleihen um 25 Basispunkte bräuchte es also glaubwürdige Sparhaushalte, stabile Regierungen und ein freundliches Marktumfeld”, sagt Mathias Beil. „Dann gewännen die Anleihen der drei betrachteten Länder rund zwei Prozent im Kurs.” Zusammen mit dem laufenden Ertrag ergeben sich sechs bis sieben Prozent Gesamtertrag.
Es kann aber auch anders kommen: Bei einer Ausweitung des Abstands um 50 Basispunkte verlieren die Anleihen rund vier Prozent. „Für Frankreich bleibt dann ein Gesamtertrag von gerade einmal 1,13 Prozent, für Italien 0,66 Prozent und für Spanien praktisch nichts”, sagt Beil. „Spanien trifft es am härtesten, weil seine Anleihen die längste Duration und den niedrigsten Kupon haben. Schon eine moderate Ausweitung nimmt Anlegern fast den gesamten Ertrag eines Jahres.”
Gerade bei Frankreich ist eine Verringerung der Spreads fraglich. Die EU-Kommission erwartet für 2026 eine Schuldenquote Frankreichs von 118,1 Prozent und ein Defizit von 5,1 Prozent des BIP, die französische Regierung selbst rechnet schon mit 5,4 Prozent Defizit vom BIP. Dazu kommen schwaches Wachstum, ein zersplittertes Parlament und die Wahl 2027. „Frankreich bietet die höchste Rendite, aber auch ausgeprägte politische und fiskalische Risiken”, erklärt Beil. „Derzeit spricht mehr für eine weitere Ausweitung als für eine Entspannung.” Italien bleibt mit einer Schuldenquote von 138,5 Prozent anfällig, auch für Ansteckung aus Frankreich. Spanien hat die günstigere Haushaltsdynamik, aber den kleinsten Ertragspuffer.
Weil die Szenarien nur den Abstand verschieben, zeigen Bundesanleihen darin keine Kursbewegung. Das heißt nicht, dass sie risikolos sind: Klettert die Bundrendite selbst um 50 Basispunkte, verlieren sie rund 4,2 Prozent im Kurs. Auch die Anleihen der drei Länder verlieren dann rund vier Prozent, zusätzlich zu ihren Spread-Verlusten. Die Szenarien sind illustrativ, keine Prognose. Sie unterstellen, dass sich alle Spreads gleichförmig gegenüber Deutschland bewegen.